중도금 대출은 분양주택 구매 시 계약금과 잔금 사이에 필요한 자금을 금융기관에서 빌리는 것이다. 건설사가 지정한 대출 상품을 쓰거나 별도로 알아봐야 하며, 상품마다 조건과 이자 방식이 다르다.
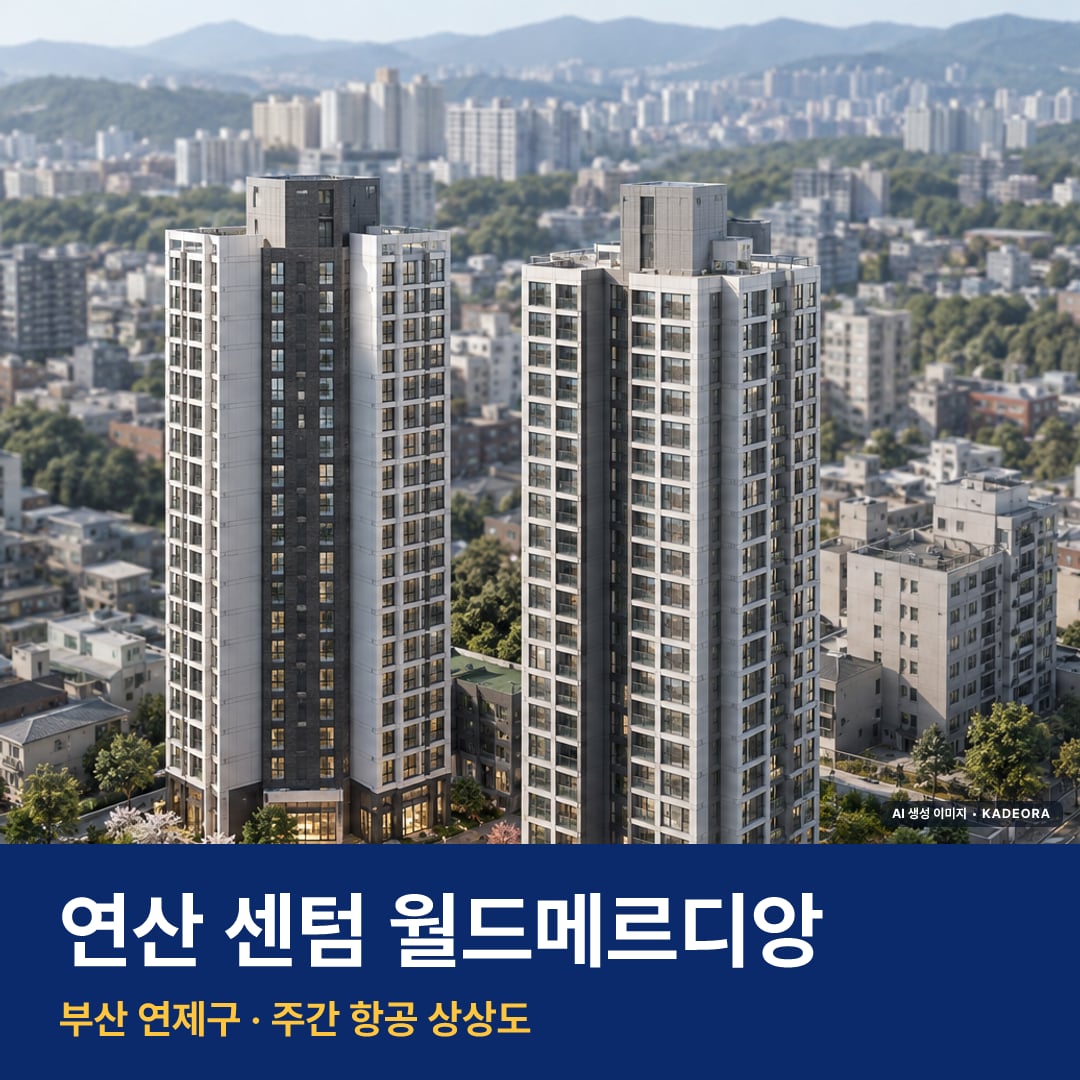
위 이미지는 관련 현장의 AI 상상도로 실제와 다를 수 있습니다.
중도금 대출의 뜻
분양주택을 사면 보통 계약금을 먼저 내고, 준공 무렵에 잔금을 낸다. 그 사이 건설사는 공사비를 써야 하므로 중도금을 받는다.
구매자가 중도금을 현금으로 낼 여유가 없으면 금융기관에서 돈을 빌린다. 이것이 중도금 대출이다.
잔금을 낼 때 중도금 대출을 갚거나, 전환대출(주택담보대출)로 바꿔서 장기로 빌린다.
중도금 대출 조건을 볼 때 확인할 점
건설사가 지정한 금융기관의 상품이 있는지, 있다면 대출 한도와 금리가 얼마인지 입주자모집공고에서 본다. 공고에 없으면 건설사나 금융기관에 물어본다.
대출을 받으려면 신용도, 소득, 기존 대출 잔액 같은 개인 신용 조건을 만족해야 한다. 금융기관마다 심사 기준이 다르므로 미리 상담받는 것이 좋다.
계약금을 낸 뒤 대출 신청까지 시간이 걸린다. 중도금 납기일 전에 대출이 실행되지 않으면 현금으로 내야 하므로 일정을 확인한다.
이자후불제와 무이자의 차이
이자후불제는 중도금 대출 기간 동안 이자를 내지 않다가, 잔금 때나 전환대출 때 그동안의 이자를 한 번에 낸다. 무이자는 중도금 대출 기간 내내 이자를 내지 않는다.
무이자 상품은 이자 부담이 없으므로 유리해 보이지만, 대출 한도가 낮거나 금리 조건이 까다로울 수 있다. 이자후불제는 나중에 이자를 내야 하지만 대출 한도가 더 클 수 있다.
어느 것이 나은지는 중도금 대출 기간, 잔금 때 전환대출 금리, 개인의 현금 형편에 따라 달라진다. 두 상품을 비교해서 선택한다.
잔금 때 대출 전환을 미리 볼 점
중도금 대출을 잔금 때 주택담보대출로 전환하려면, 그때의 금리와 한도를 미리 알아야 한다. 입주자모집공고나 금융기관에 전환대출 조건을 확인한다.
전환대출 금리는 시장 금리에 따라 변할 수 있다. 중도금 대출 때 정한 금리와 다를 수 있으므로 잔금 시점에 다시 확인한다.
중도금 대출과 전환대출을 합친 총 대출액이 주택 구매 자금을 충분히 커버하는지 본다. 부족하면 추가 자금을 준비해야 한다.
중도금 대출 계산기
중도금 대출과 맞닿은 일정 임박 현장
- 아크메르 동탄 — 경기 화성시 · 청약 접수 중 · 10월 28일 마감
- 연산 센텀 월드메르디앙 — 부산 연제구 · 청약 접수 중 · 10월 28일 마감
- 마곡스카이온 — 서울 강서구 · 청약 접수 중 · 10월 28일 마감
- 트리븐센텀 2단지 — 부산 해운대구 · 청약 접수 중 · 10월 28일 마감
- 트리븐 센텀 — 부산 해운대구 · 청약 접수 중 · 10월 28일 마감
- 아크메르 동탄 95 — 경기 화성시 · 청약 접수 중 · 10월 28일 마감
자주 묻는 질문
중도금 대출을 안 받으면 어떻게 되나
중도금 납기일까지 현금으로 내야 한다. 현금이 없으면 계약을 이행하지 못해 계약금을 잃을 수 있다.
중도금 대출 금리는 고정인가 변동인가
상품마다 다르다. 입주자모집공고와 금융기관 약정서에서 고정·변동 여부를 확인한다.
중도금 대출을 여러 곳에서 받을 수 있나
공고에 지정된 금융기관이 있으면 그곳에서만 받는 것이 일반적이다. 다른 곳에서 받으려면 건설사 동의를 받아야 한다.
이자후불제에서 이자는 언제 내나
잔금을 낼 때 그동안의 이자를 함께 내거나, 전환대출 원금에 포함시켜 낸다.
중도금 대출을 받고 계약을 취소하면
대출금을 즉시 갚아야 한다. 갚지 못하면 금융기관이 법적 조치를 취할 수 있다.
중도금 대출의 세부 기준은 단지별 입주자모집공고, 청약홈, 국가법령정보센터 법령 원문에서 확인할 수 있습니다.
자료: 카더라 현장 원장 · 카더라 계산기 기준표 · 카더라 편집(세부 기준 확인처: 청약홈 · 국가법령정보센터 주택공급에 관한 규칙 원문) · 기준일 2026.10.28